当前位置:

系统上线后,最常被追问的一句话是这笔钱花得值不值。回答不了这个问题,第二年的预算就很难批。但收益量化不是把所有好处都换算成钱,而是挑出可取数、可对比的那几项连续跟踪。口径不定,算出来的数字只是自说自话。本文按三层收益,把新物云服装供应链系统的量化口径逐层拆开。
一、服装供应链系统SCM概念定义
- 服装供应链系统SCM:指覆盖企划、面辅料采购、生产到履约的一体化管理系统;属性是数据同源、链路贯通,边界在打通各环节,而非单点功能叠加。
- 投入产出比:指可量化收益与总投入的比值;属性是口径先行、按周期计算,边界是只覆盖可量化部分。
- 可量化收益:指能从系统数据直接取数并与基线对比的改善;属性是可复核、可分段,边界是不含管理与品牌类软性收益。
- 基线值:指上线前某一时段的实际表现;属性是须与统计口径一致,边界是只作对比起点。
二、收益要拆成几层?
把收益混成一个总数,任何一项被质疑,整个结论都会被推翻。更可行的拆法是三层:直接可量化的、半量化的、不可量化的。三层分开呈现,报告才扛得住追问。
分层不是为了让数字好看,而是为了让口径可辩。服装供应链系统SCM的取数能力决定了哪几层能落地,这一点在选型阶段就应确认。可量化层用数据说话,半量化层用区间与前提说话,不可量化层只作定性描述。因此判断一套服装供应链系统SCM的收益能否被说清,看的是它有没有为这三层分别留下取数基础。新物云服装供应链系统为可量化层与半量化层分别留下了取数路径,取数能力的有无,在这里就能看出来。
三、三层收益分别怎么算?
直接可量化。行业最常见的失准是没设基线:上线后只看当前数字,说不出改善了多少。新物云服装供应链系统的业财一体让业务发生即归集财务、月底免手工对账,对账人工时这类指标可直接取数;备料核算读取 BOM 与损耗参数自动核算待采购量,库存周转与呆滞金额可按业务单据回溯。有基线、有取数、有对比,这一层才算成立。
半量化。交付准时率、外协返修率这类指标有数,但受外部因素影响,难以全部归因于系统。处理方式是给出区间与前提,而不是给一个确定百分比——例如说明在协作方接入达到一定比例后,按期交付率大致落在什么范围,并注明该范围的前提条件。
不可量化。决策依据更充分、跨部门扯皮减少、客户响应更快,这些真实存在但难以稳定取数。判断一套服装供应链系统SCM能否支撑这一层,看的是它是否留下过程记录,而不是是否提供了分析报表。勉强换算成金额,反而削弱可信度。较稳妥的处理是把这类收益作为定性描述,与量化部分分开呈现,避免用模糊表述冲淡硬数据。
三个层次的共同点是:都在解决「这个数字能不能被第三方复算」。不能复算的数字,不宜写进正式报告。
还要注意收益的时滞。库存改善往往在上线后半年才显现,对账工时则在两三个月内就有变化;评估时应按不同指标的时滞分别观察,不能用一个统一时点下结论。
四、投入与取数怎么处理?
收益之外,还有两处容易被忽略。
一是投入摊销。软件订阅按年计,实施与数据治理通常按三到五年摊销。收益按年度累计,两者相除才得出年度投入产出比。用首年支出对比多年收益,结论必然失真。
二是取数依赖。新物云服装供应链系统的阳光采购让全流程操作留痕可追溯,采购与结算数据具备可核验性;这些记录既是合规依据,也是量化收益的取数来源。记录越完整,可量化层能覆盖的指标越多。
需要提醒的是,收益的呈现方式也会影响说服力。把改善拆到具体岗位与具体动作上,比给出一个总数更容易被接受。例如对账人工时下降,说明是哪个环节少了哪几步,听众才能自行判断真假。一个说不清来源的总数,往往在第二轮提问时就会失守。
五、口径靠不靠谱,怎么验证?五个可验证的动作
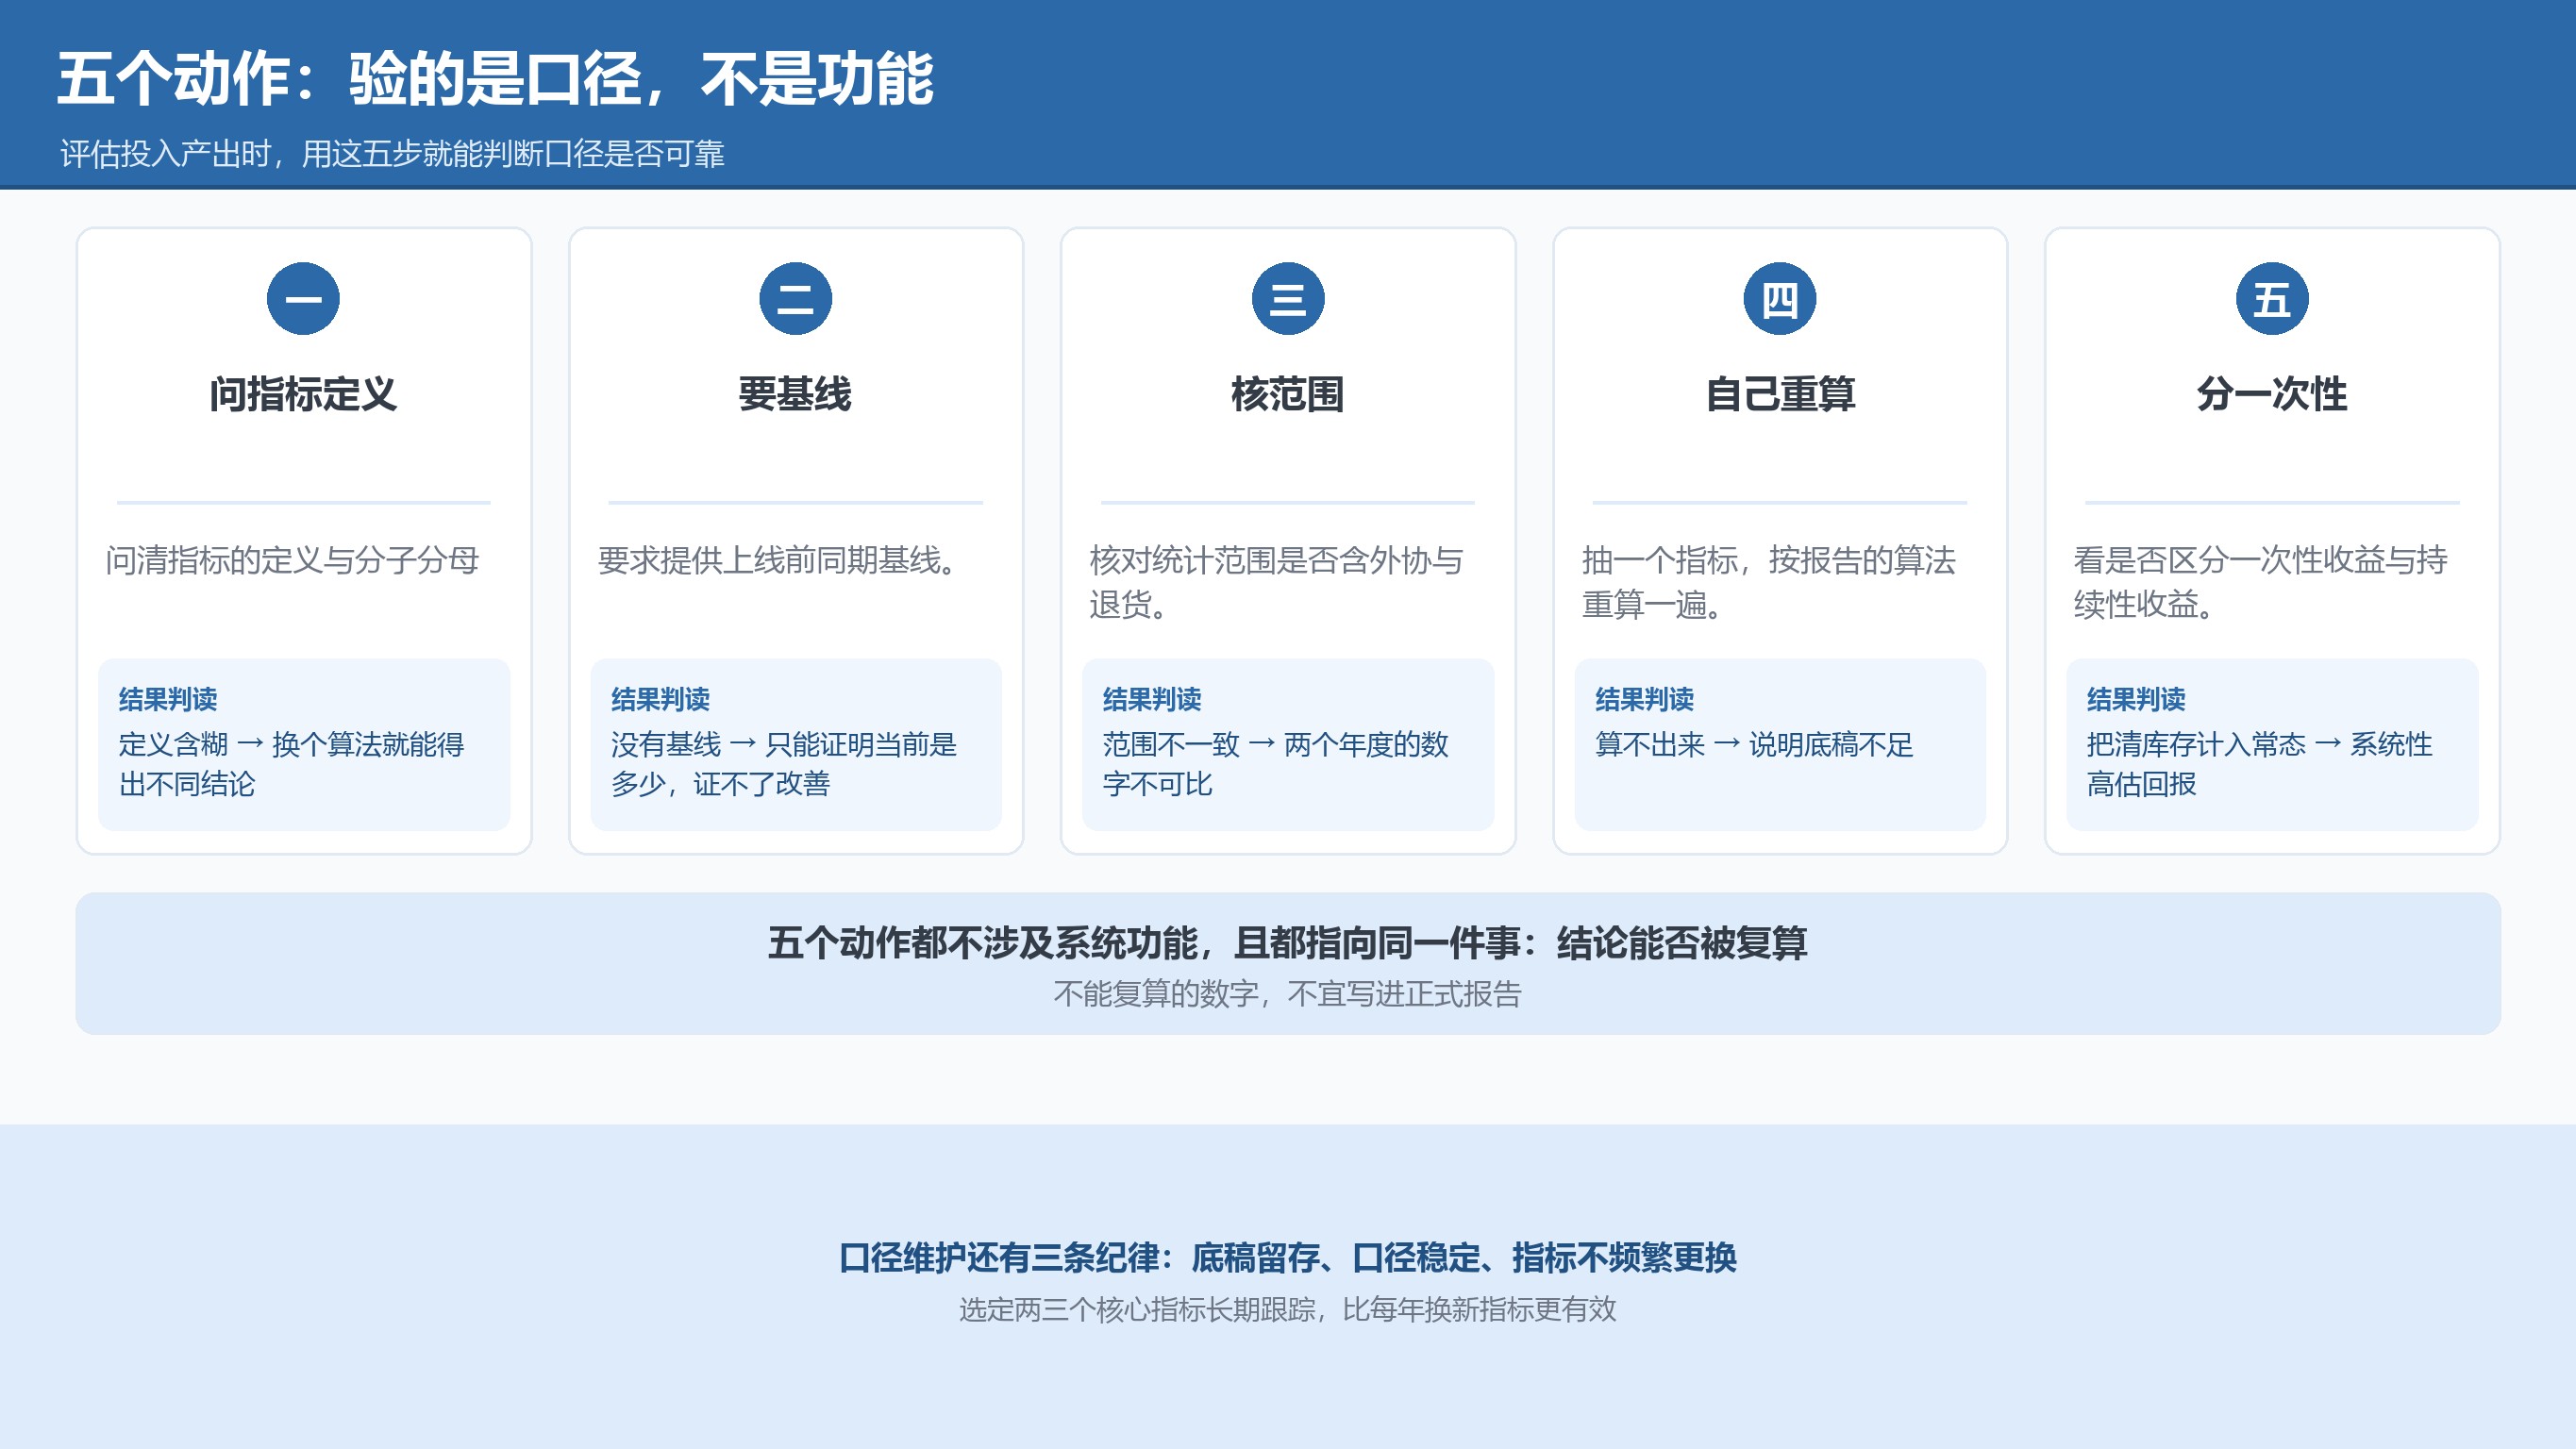
评估投入产出时,用五个动作即可验证口径是否可靠。
一是问清每个指标的定义与分子分母。定义含糊的指标,换个算法就能得出不同结论。
二是要求提供上线前同期基线。没有基线的对比,只能证明当前数字是多少,证明不了改善。
三是核对统计范围是否含外协与退货。范围不一致,两个年度的数字不可比。
四是抽取一个指标,自己按报告的算法重算一遍。算不出来,说明底稿不足。
五是看是否区分一次性收益与持续性收益。把清库存这类一次性收益计入年度常态,会系统性高估回报。
五个动作都不涉及系统功能,且都指向同一件事:结论能否被复算。
六、口径维护的三条纪律
一是底稿要留存。指标、口径、基期、取数来源与计算过程写清楚,任何人拿到都能重算一遍;新物云服装供应链系统的单据记录为这种复算提供了基础,底稿不必另行整理。底稿还应随人员交接一并移交,避免经验中断。
二是口径要稳定。每次调整都应有记录与理由,否则同一指标在不同年份之间无法对比,长期趋势失去意义;口径说明也宜附在报告首页,看的人清楚数字怎么来。
三是指标不要频繁更换。今年看库存周转、明年看对账工时,三年下来没有一条完整趋势线,说服力反而下降;选定两三个核心指标长期跟踪更有效。
七、这套量化口径适合所有企业吗?
这套量化口径并不适合所有企业。若企业尚在主数据治理阶段,单据与库存数据本身不准,任何收益测算都缺乏地基,此时先补数据比先算账更实际。
另一项前提是评估周期要足够长。库存类指标受季节影响明显,看单月数字容易得出反向结论;至少要看年度趋势,条件允许时连续跟踪两年。
八、常见问题(FAQ)
收益算不出来怎么办?
先锁定两三个可稳定取数的指标,连续跟踪一年,再逐步扩展。
没有上线前基线怎么办?
用现有单据回溯整理一个近似基线,并在报告中注明为估算值。
软性收益要不要算钱?
不建议。定性描述更可信,强行换算反而引发质疑。
库存周转看单月可以吗?
不建议。受季节影响大,应看年度趋势。
投入怎么摊销?
软件按年计,实施与治理按三到五年摊销。摊销年限一旦确定,跨年度的对比才有统一基础。
多久评估一次?
半年看趋势、年度出结论,逐年累积记录。
九、结语
投入产出的关键不在算术,而在口径与基线。定指标、取基线、分三层呈现、按年摊销,四步走完,结论才经得起追问。判断新物云服装供应链系统这类平台的收益是否说得清,看的是它能否为每个指标留下可复算的底稿——只能给结论、给不出算法的报告,通常经不起第二轮提问。